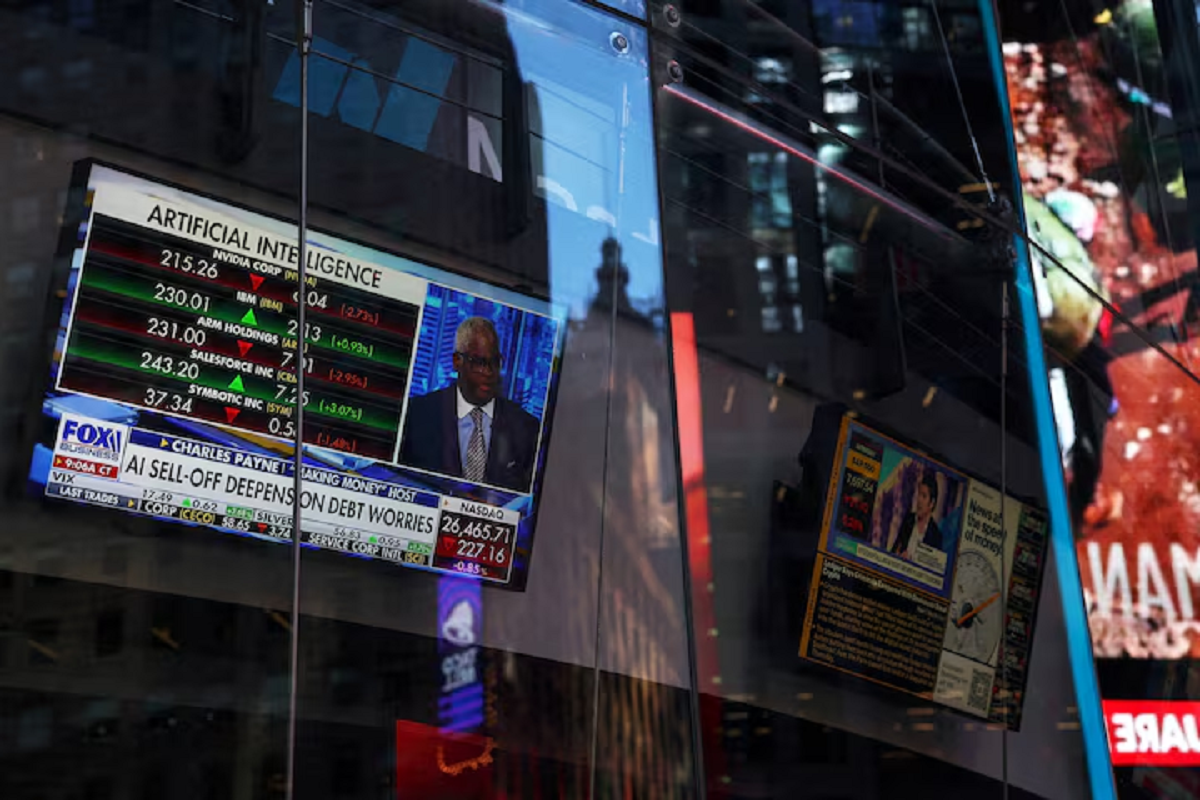
به گزارش سیتنا، بزرگترین شرکتهای فناوری آمریکا در ۹ ماه نخست سال ۲۰۲۶ رکورد تازهای در تولید نقدینگی ثبت کردند، اما بهدلیل افزایش شدید هزینههای سرمایهگذاری در هوش مصنوعی، کمترین سهم از این منابع را در دستکم ۱۵ سال گذشته به سهامداران خود بازگرداندند.
این روند میتواند یکی از منابع دیرینه حمایت از قیمت سهام شرکتهای فناوری را تضعیف کند. با کاهش بازخرید سهام از سوی شرکتها، سرمایهگذاران بیش از گذشته به این موضوع وابسته شدهاند که آیا سرمایهگذاریهای سنگین در هوش مصنوعی میتواند به اندازه کافی سودآوری ایجاد کند و ارزشگذاری بالای این شرکتها را توجیه کند یا خیر.
بررسی رویترز بر اساس دادههای مؤسسه الاسایجی و گزارشهای مالی شرکتها نشان میدهد مایکروسافت، آلفابت، آمازون، متا و اوراکل در سه فصل نخست سال، تنها ۹.۳ درصد از نقدینگی حاصل از فعالیتهای تجاری خود را از طریق پرداخت سود سهام و بازخرید سهام به سهامداران بازگرداندهاند. این سهم در مدت مشابه سال گذشته ۲۷.۴ درصد بود.
جریان نقدینگی عملیاتی این پنج شرکت نسبت به سال گذشته ۲۹ درصد افزایش یافت و به رکورد ۵۴۲.۹ میلیارد دلار رسید؛ اما هزینههای سرمایهای آنها که عمدتاً تحت تأثیر رونق هوش مصنوعی افزایش یافته، دو برابر شد و به ۵۵۶.۹ میلیارد دلار رسید.
به این ترتیب، هزینههای سرمایهای این شرکتها برای نخستین بار از سال ۲۰۱۱، یعنی از زمان آغاز دادههای قابل بررسی، از نقدینگی تولیدشده آنها فراتر رفت.
در نتیجه، مجموع جریان نقدی آزاد این پنج شرکت با کسری ۱۴ میلیارد دلاری روبهرو شد؛ این در حالی است که آنها در مدت مشابه سال گذشته ۱۴۳.۵ میلیارد دلار مازاد نقدینگی آزاد داشتند.
بازخرید سهام، نخستین قربانی هزینههای هوش مصنوعیافزایش هزینهها بیشترین تأثیر را بر برنامه بازخرید سهام شرکتها گذاشته است. این پنج شرکت میزان بازخرید سهام خود را ۸۳ درصد کاهش دادند و از ۸۱.۸ میلیارد دلار در ۹ ماه نخست سال گذشته به ۱۳.۶ میلیارد دلار در مدت مشابه سال جاری رساندند.
در مقابل، پرداخت سود سهام که سرمایهگذاران آن را نشانهای از تعهد شرکتها میدانند، افزایش یافت و از ۳۳.۹ میلیارد دلار در ۹ ماه نخست سال گذشته به ۳۷ میلیارد دلار رسید. با این حال، بازخرید سهام تقریباً متوقف شده است.
آلفابت و متا در سال ۲۰۲۶ هیچ سهمی را بازخرید نکردهاند؛ این در حالی است که این دو شرکت در ۹ ماه نخست سال گذشته مجموعاً ۶۶.۵ میلیارد دلار صرف بازخرید سهام کرده بودند.
آمازون نیز که سود سهام پرداخت نمیکند، از سال ۲۰۲۲ تاکنون برنامهای برای بازخرید سهام نداشته است.
در میان این پنج شرکت، مایکروسافت تقریباً تمام بازخریدهای باقیمانده را به خود اختصاص داده است. با این حال، این شرکت نیز میزان بازخرید سهام خود را در سهماهه منتهی به سپتامبر، از ۵.۷ میلیارد دلار در سال گذشته به ۴.۴ میلیارد دلار کاهش داد.
برخی شرکتها دیگر نمیتوانند پرداختهای خود به سهامداران را از محل نقدینگی باقیمانده پس از هزینههای سرمایهای تأمین کنند.
با توجه به منفی شدن مجموع جریان نقدی آزاد این پنج شرکت، پرداخت ۵۰.۶ میلیارد دلار به سهامداران عملاً از محل ذخایر نقدی، استقراض یا فروش سهام تأمین شده است.
برای نمونه، هزینه سرمایهای آمازون در سهماهه سوم به ۷۵.۹ میلیارد دلار رسید که تقریباً ۸۰ درصد بیشتر از ۴۲.۴ میلیارد دلار نقدینگی تولیدشده از فعالیتهای عملیاتی این شرکت بود. آمازون همچنین در همین دوره ۴۸.۱ میلیارد دلار بدهی بلندمدت جدید دریافت کرد.
جریان نقدی آزاد آلفابت نیز منفی شد. این شرکت حدود ۱۲.۴ میلیارد دلار از محل فروش سهام و ۲۹ میلیارد دلار از طریق استقراض تأمین مالی کرد.
تأثیر پنهان کاهش بازخرید سهام بر سود شرکتهاکاهش بازخرید سهام اهمیت بیشتری از ارقام مالی آن دارد؛ زیرا شرکتهای فناوری طی سالهای گذشته با استفاده از این روش، سود بهازای هر سهم را افزایش دادهاند.
وقتی یک شرکت سهام خود را بازخرید و از چرخه معاملات خارج میکند، سود شرکت میان تعداد کمتری از سهام تقسیم میشود. در نتیجه، حتی اگر سود کل شرکت افزایش نیابد، سود بهازای هر سهم رشد میکند.
بر اساس اعلام بانک آیانجی، آلفابت با بازخرید سهام بین پایان سال ۲۰۲۰ تا سال ۲۰۲۵، تعداد سهام خود را ۹.۵ درصد کاهش داده است. همین اقدام، حتی بدون افزایش سود واقعی شرکت، سالانه حدود ۲ درصد به رشد سود هر سهم آن کمک کرده است.
با کاهش این حمایت، رشد سود هر سهم باید از افزایش واقعی سودآوری شرکتها حاصل شود؛ موضوعی که با توجه به افزایش هزینههای استهلاک مراکز داده جدید، چالش دشوارتری خواهد بود.
مارک شیلکسی، متخصص حوزه فناوری در بانک جیپی مورگان، در یادداشتی برای مشتریان این بانک گفت سرمایهگذاران اهمیت بسیار بیشتری برای سود هر سهم نسبت به جریان نقدی آزاد قائل هستند.
بر اساس دادههای مؤسسه اماسسیآی، سهام شرکتهای فناوری و خدمات ارتباطی که حدود ۴۳.۵ درصد از ارزش بازار سهام آمریکا را تشکیل میدهند، در ماه ژوئیه بازدهی سهامداری تنها ۰.۲۸ درصدی داشتند؛ در حالی که این رقم برای سایر بخشهای بازار ۱.۹۹ درصد بود.
پایان هزینهکردهای سنگین هوش مصنوعی نزدیک نیستآمازون اعلام کرده است همچنان انتظار دارد هزینههای سرمایهای آن در سال جاری به حدود ۲۲۰ میلیارد دلار برسد. سایر شرکتهای بزرگ فناوری نیز از افزایش بیشتر سرمایهگذاریهای خود خبر دادهاند.
این شرایط، سهامداران شرکتهای بزرگ فناوری را با وضعیت متفاوتی نسبت به گذشته روبهرو کرده است؛ آنها اکنون باید در کوتاهمدت به دریافت نقدینگی کمتر رضایت دهند و در مقابل، امیدوار باشند سرمایهگذاریهای هوش مصنوعی در آینده سود کافی ایجاد کند.
اهرن استنهوپ، رئیس مشترک بخش مدیریت سرمایهگذاری در مؤسسه فرانکلین تمپلتون، گفت: «در ۱۵ سال گذشته، شرکتها بهطور فزایندهای سرمایه مازاد خود را از طریق بازخرید سهام و پرداخت سود سهام به سهامداران بازگرداندهاند.»
او افزود: «ممکن است دوره کنونی بیش از پیش با انتشار سهام و بدهی بیشتر و درخواست تأمین سرمایه از سرمایهگذاران شناخته شود.»
انتهای پیام